
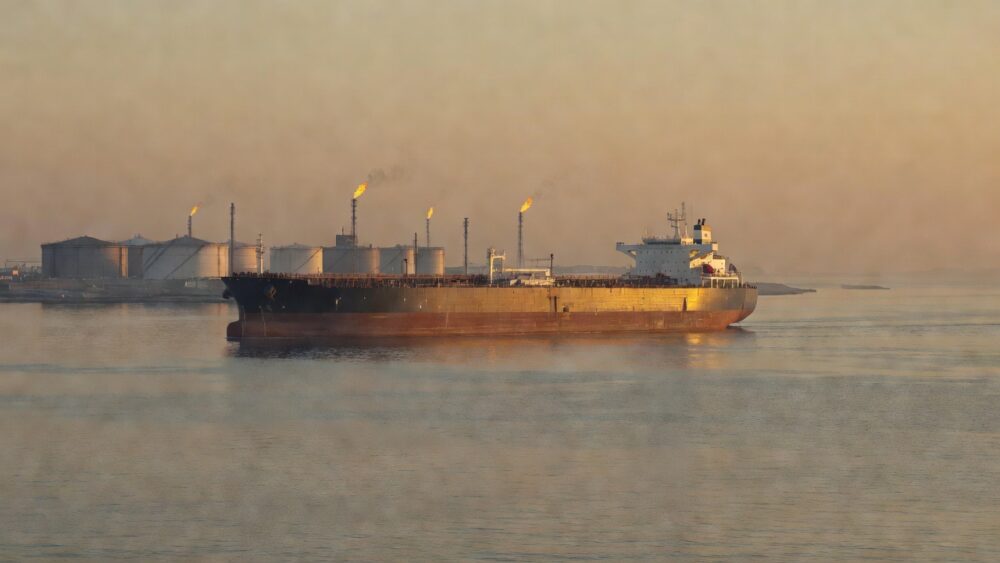
Det seneste New Normal-brev er stadig dateret 13. september 2026 – der er ikke udkommet et nyere brev. Paul Hodges’ kernepunkt er uændret: det er olieprodukter, ikke råolieprisen alene, der slår igennem i inflation og renter. Dagens krydstjek viser et yderligere prisfald, efter at Saudi-Arabien omlægger last gennem Hormuz-strædet for at kompensere for den lukkede East-West-rørledning. Cushing-lagrene er uændret stramme i den seneste EIA-uge, og strædet er stadig et fysisk risikomoment – ikke et genåbnet chokepoint.
New Normal: produktpriser, 10-årsrente og efterspørgselsødelæggelse
I brevet «US 10-year interest rate nears 5% as rising energy costs fuel inflation» (13. september) skriver New Normal, at centralbankerne først nu tager inflationsrisikoen fra stigende olie- og produktpriser alvorligt. Analytiker Rachel Ziemba citeres for, at produktpriser er et bedre mål for «smerten» end råolie, fordi produkterne er i kortere udbud og er det, husholdninger og virksomheder faktisk køber.
Politikkerne havde ifølge brevet håbet at holde risikoen i ave ved at holde råolie under 100 dollar pr. tønde. Vitol-chefen advarer i stedet om tab af omkring 2 millioner tønder pr. dag i raffineret eksport fra Mellemøsten og yderligere 2 millioner tønder pr. dag fra Rusland. Bloomberg gengives for, at europæiske bilister nu betaler, hvad der svarer til over 370 dollar pr. tønde for benzin og diesel ved pumpen.
New Normal knytter det til, at den amerikanske 10-årsrente igen ligger nær 5 procent – covid-tidens top. Absolute Strategy Research advarer: hvis benzinprisen holder niveauet i seks måneder, kan amerikansk headline-inflation stige til 4,9 procent, et niveau der «mere eller mindre ville tvinge Federal Reserve til at hæve renten». Derefter, skriver Hodges, begynder efterspørgselsødelæggelse, og økonomien glider ind i recession. Aktiemarkedet ignorerer ifølge brevet risikoen, så længe AI-boblen trækker opmærksomheden.
Politisk peger brevet på faldende opbakning til præsident Trump og på, at krigen i Iran har drevet amerikanske låneomkostninger og brændstofpriser op i et halvt år. Onsdag i brevugen skulle der ifølge Reuters have været 15 angreb på skibsfart i Hormuz-strædet. 18 store søfartsnationer advarer om, at principperne om fri sejlads og civile skibes neutralitet er ved at bryde sammen: «Når skibsfartens forsyningskæder fragmenteres, fragmenteres verdensøkonomien med dem.»
Markedspriser 18. september
Torsdag 17. september faldt priserne igen, da markedet prissatte saudiarabisk omlægning gennem Hormuz. Ifølge CNBC lukkede Brent 1,01 dollar lavere i 104,82 dollar pr. tønde, mens WTI faldt 52 cent til 101,91 dollar. CNBC opgør WTI som næsten 2 procent højere på ugen og mere end 18 procent højere i september. Tidligt 18. september handler Brent-futures omkring 103,95 dollar og WTI omkring 101,12 dollar (Yahoo Finance; Trading Economics noterede Brent nær 103,94 dollar, omkring 0,8 procent under dagen før).
Faldene ændrer ikke månedsbilledet. Brent toppede 15. september omkring 108,8 dollar i Yahoo-serien og ligger stadig et stykke over 100 dollar. Hodges’ ramme – at produktmangel og renter er den makroøkonomiske kanal, ikke kun et dagsudsving i Brent – står derfor stadig, selv om råolien har givet en del af den seneste risikopræmie tilbage.
Cushing og EIA: samme uge, næste tal 23. september
Der er ikke kommet en ny EIA-uge siden onsdag 16. september. WPSR-stubben (table1) for ugen, der sluttede 11. september, viser kommerciel råolie (ekskl. SPR) på 423,429 millioner tønder, et fald på 0,640 millioner tønder – mindre end Reuters-pollens forventning om et træk på 1,6 millioner tønder. Cushing-hubben faldt 342.000 tønder; niveauet ligger dermed på 21,482 millioner tønder mod 21,824 millioner ugen før. Næste WPSR-udgivelse er onsdag 23. september.
Destillat steg 1,585 millioner tønder til 107,859 millioner; total motorbenzin steg 0,794 millioner til 207,732 millioner. Destillat ligger stadig omkring 13,5 procent under samme uge året før. Amerikansk råolieproduktion var næsten uændret på 13,944 millioner tønder pr. dag. Eksporten steg 1,41 millioner tønder pr. dag til 4,83 millioner; raffinaderiernes råolieinput faldt 256.000 tønder pr. dag, og kapacitetsudnyttelsen faldt 1 procentpoint til 96,8 procent. BOE Report gengiver markedskommentarer om, at rapporten var «lidt bearish» på grund af det mindre-end-ventede råolietræk, men at de samlede lagre fortsat er stramme takket være stærk eksport.
Kort sagt: Cushing og kommerciel råolie trækker svagt, men ikke nok til at bære et nyt prishop alene. Den strammere historie ligger fortsat i produkter og i Golfens fysiske eksportveje – i tråd med New Normal.
Hormuz: shuttle via Oman, East-West stadig ude
CNBC (17. september) skriver, at Saudi-Arabien flytter en del af råolieeksporten gennem Hormuz-strædet for at kompensere for lukningen af East-West-rørledningen (Petroline) til Yanbu ved Det Røde Hav. Ruten er den vigtigste omvej uden om Hormuz og blev lukket efter et droneangreb affyret fra Irak sent i forrige uge. Energiminister Chris Wright har kaldt afbrydelsen «kort og midlertidig» og «målt i dage»; uafhængige analytikere advarer om uger eller måneder.
Kilder til Reuters, gengivet af CNBC, siger, at extra last stilles til rådighed for asiatiske raffinaderier via skib-til-skib-overførsler lige uden for Hormuz nær Omans Sohar-havn: shuttlefartøjer sejler gennem strædet og laster tankskibe, der venter udenfor, så de sidstnævnte undgår at sejle ind i Golfen. Kplers Matt Smith opgør, at lastninger fra saudiarabiske Golfhavne er steget hidtil i september, og at skibsoverførsler i Oman-golfen er steget til 2,7 millioner tønder pr. dag mod 1,5 millioner i august – uden at det er sikkert, om det alene er saudisk last. Rapidan Energy venter, at saudiarabisk råolieeksport falder 400.000 tønder pr. dag i denne måned på grund af rørledningen, delvist opvejet af højere Hormuz-eksport. Risikoen er ifølge Rapidan skæv mod et større udfald, hvis nedlukningen varer ind i oktober, eller hvis Iran, huthi-bevægelsen eller andre stedfortrædere eskalerer angreb.
Fysisk set er chokepointet altså ikke «åbent» i normal forstand. Yanbu-lastninger er stoppet, og nogle europæiske forsendelser er aflyst. Futures har prissat en delvis logistisk lettelse; produktknapheden, som New Normal beskriver, er ikke dokumenteret løst.
X-krydstjek: Hodges og markedet
På X fastholder @paulhodges1 linjen fra brevet: stigende energipriser som inflationsdriver, 10-årsrente nær 5 procent, og et globalt gældsoverhæng efter årevis af stimulus. Markedsstemmen 17.–18. september handler om Brent/WTI nær 104/101 dollar, om saudiarabiske shuttle-last via Oman og om, at dieselcracks og Hormuz-angreb (herunder rapporter om et tankskib ramt 17. september) stadig holder en risikopræmie i markedet. De to lag er ikke i modstrid: futures reagerer på overskrifter om alternative ruter; Hodges måler, om produktmangel og renter allerede er i gang med at bremse den reale økonomi. Enkeltstående X-tal for Cushing (fx «24,5 millioner tønder») afviger fra EIA’s officielle 21,5 millioner – her vægtes den officielle uge.
Vurdering
- Råolieprisen er faldet fra toppen omkring 109 dollar (Brent 15. september) til ca. 104 dollar, primært på saudiarabisk omlægning gennem Hormuz og shuttle via Oman – ikke fordi produktknapheden er dokumenteret løst.
- Cushing 21,5 millioner tønder og et kommercielt råolietræk på kun 0,64 millioner tønder er et neutralt-til-stramt lagerbillede, ikke et chok. Næste EIA-uge kommer 23. september.
- New Normal-brevet fra 13. september er stadig den bedste ramme: produktpriser, renter nær 5 procent og risiko for efterspørgselsødelæggelse. Intet i dagens krydstjek tilbageviser den, men brevet er fem dage gammelt og indeholder ikke torsdagens prisfald.
- Hormuz forbliver et binært risikoelement: East-West er ude, last går gennem strædet med shuttle og militær støtte, og Rapidan peger på skæv risiko, hvis rørledningen er ude ind i oktober.
Dette er en redaktionel status, ikke investeringsrådgivning. Kilder: New Normal (13. september 2026); Yahoo Finance (BZ=F, CL=F); Trading Economics; EIA WPSR table1 (uge sluttende 11. september, udgivet 16. september); BOE Report 16. september; CNBC 17. september; X-søgning inkl. @paulhodges1.