
Der er ikke udkommet et nyere New Normal-nyhedsbrev end 20. september 2026.[1][2] Dagens gennemgang tager derfor stadig afsæt i Paul Hodges’ brev om energi-, rente- og recessionsrisiko og krydstjekker det med futurespriser, det nye EIA-ugetal (uge sluttet 18. september, offentliggjort 23. september) og den aktuelle debat om Hormuz-strædet. Teksten er desk-analyse, ikke investeringsrådgivning.
New Normal: produktmangel, fragt og renter
Hodges’ seneste brev rammer ikke primært ét Brent-niveau, men kæden fra raffinaderiudfald til diesel, søfragt og renter.[1] Han skriver, at den amerikanske centralbank ugen før brevet hævede renten for første gang i tre år, at markedet for den 10-årige statsobligation har ramt omkring 5 pct., og at Fed ifølge ham ikke venter inflation tilbage på 2 pct.-målet før 2029.[1]
Kerneargumentet er fysisk produkt: amerikansk diesel noteredes ifølge brevet til rekord omkring 6,40 USD/gallon (næsten en fordobling fra 3,50 USD i januar) og omkring 200 USD/tønde, mens raffinaderimarginer angives til omkring 100 USD/tønde mod et mere normalt leje omkring 20 USD.[1] Diesel beskrives som cirka 30 pct. af den globale olieefterspørgsel, med lastbil, jernbane, byggeri, fabrikker, minedrift og landbrug som store aftagere.[1]
Brevet henviser til rapporterede brændstofmangel og køer ved pumper i blandt andet Indonesien, Guatemala, Filippinerne, Bangladesh, Sri Lanka og Syrien, og til politisk pres i fattigere vestlige økonomier som Portugal.[1] På fragtsiden angiver New Normal West Africa–Kina VLCC-indekset til omkring 509.000 USD/dag i den uge, Suezmax fra omkring 70.000 til 238.000 USD/dag, og VLCC-omkostningen til omkring 20 USD pr. tønde olie.[1] Kinas PPI nævnes som steget fra −0,9 pct. i februar til 3,8 pct. i august.[1] Konklusionen i brevet er, at hverken Iran- eller Ukraine-krigen ser ud til at slutte snart, og at en global recession «i stigende grad ser sandsynlig ud».[1]
Samme tese — dieselknaphed, høje transportomkostninger og recessionsrisiko — går igen i Hodges’ aktuelle X-aktivitet.[12]
Råoliepriser: natfald i Brent-futures
Yahoo-futures tidligt 24. september (UTC) viser Brent (BZ=F) omkring 97,4 USD/tønde, efter 103,1 USD ved 23. september-noteringen og 108,8 USD den 15. september.[3] WTI (CL=F) handles omkring 91,4 USD, efter 92,2 USD den 23. september og 105,8 USD den 15. september.[4] Brent–WTI-spændet er dermed omkring 6 USD — smallere end de omkring 11 USD, der kunne aflæses ved 23. september-lukningerne.
Trading Economics’ Brent-CFD ligger samtidig omkring 102,2 USD (ned 0,9 pct. på dagen i deres feed), mens deres WTI-CFD omkring 91,4 USD ligger tæt på Yahoo-futuren.[5][6] De to Brent-kilder divergerer i nattehandlen; niveauet angives derfor som interval, ikke som ét punkt. Et fald i papir-Brent afkræfter ikke i sig selv Hodges’ diesel- og VLCC-tese. Det viser, at futuresmarkedet i denne uge prissætter de-eskalering, alternative ruter eller efterspørgselstab hårdere end den fysiske produktstramhed, brevet fremhæver.
Cushing og EIA: uge sluttet 18. september
Weekly Petroleum Status Report, offentliggjort 23. september, dækker nu ugen, der sluttede 18. september 2026. Næste ordinære udgivelse ventes 30. september (uge sluttet 25. september).[7][8]
Kommerciel råolie (ekskl. SPR) stod i 426,4 mio. tønder 18. september, en opbygning på 3,0 mio. tønder fra 423,4 mio. ugen før.[7] SPR var 284,6 mio. tønder (−0,4 mio.).[7] Benzinlagre faldt 1,7 mio. tønder til 206,0 mio. Destillat (diesel/fyringsolie) faldt 0,4 mio. tønder til 107,4 mio. — 12,7 pct. under samme uge året før (123,0 mio.).[7] Amerikansk råolieproduktion var 13,94 mio. tønder/dag, næsten uændret på ugen.[7]
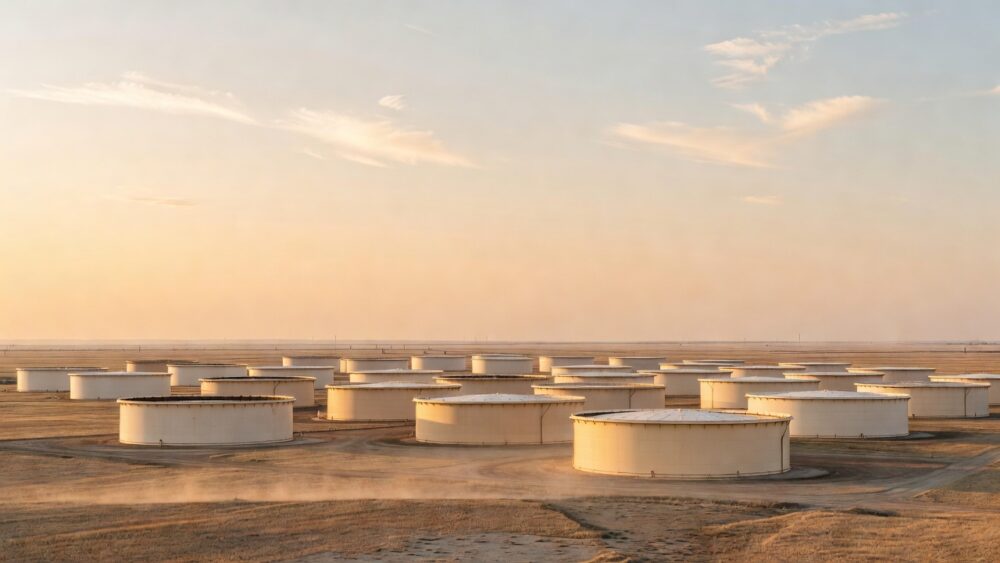
Cushing, Oklahoma (WTI-leveringspunkt, ekskl. SPR) steg til 23,748 mio. tønder 18. september fra 21,482 mio. 11. september — en opbygning på 2,27 mio. tønder.[13] Det er det checkpoint, gårsdagens analyse ventede på: inland-hubbet byggede, samtidig med at destillat og benzin trak. Kombinationen er forenelig med WTI’s relative svaghed versus Brent og med Hodges’ produktfokus, uden at destillatniveauet i sig selv dokumenterer en amerikansk dieselkrise i EIA-serien (lageret ligger stadig over 100 mio. tønder).
Hormuz: tynd trafik og diplomatisk støj
Reuters rapporterede 23. september, at tre råvarefartøjer passerede Hormuz-strædet tirsdag, ned fra fire dagen før og under det ti-dages gennemsnit.[14] Det er et tyndt fysisk flow, ikke en normalisering. En ældre desk-note fra 20. september gengiver til gengæld, at den amerikanske Central Command-chef Brad Cooper har sagt, at olie-, LNG- og lasttrafik gennem strædet i de to uger op til da var det højeste i seks måneder, med minerydning i de primære ruter — mens Iran fortsat fastholder, at strædet er lukket.[10] De to billeder kan godt sameksistere: et kortvarigt løft i eskorteret trafik, efterfulgt af dage med enkeltcifrede passager.
Trading Economics knytter onsdagens WTI-rebound over 92 USD til usikkerhed om, hvorvidt en formel aftale om genåbning er mulig, og til iranske udsagn i FN-regi om åbenhed over for diplomati.[6] X-debatten 21.–24. september handler om tynd tanktrafik, fragtomkostninger og diplomatiske overskrifter. Udsagn på X er ikke verificeret tøndeflow; evidenskravet er AIS/losninger og ugentlige lagre.[11]
Hvad der kan afvises — og hvad der står åbent
Hodges’ brev fra 20. september kan ikke læses som en bekræftet prognose for Brent over 100 USD i denne uge: Yahoo-futuren handles tidligt 24. september under 100 USD.[1][3] Det, der nu er dokumenteret i officielle serier, er en Cushing-opbygning på 2,3 mio. tønder, en kommerciel råolieopbygning på 3,0 mio., et lille destillattræk og et destillatniveau, der fortsat ligger klart under året før.[7][13]
Skillelinjen er derfor uændret: produkt og logistik versus papir-råolie. EIA-tallet, der i går var «i eftermiddag», er nu i bøgerne og trækker i Hodges’ retning på produkt (destillat/benzin) og i WTI-inland-retning på Cushing. Hormuz er ikke «åbent» i Reuters’ dagsoptælling. New Normal-tesen om diesel, VLCC og renter forbliver den primære struktur — ikke nattens Brent-print alene.
Kilder
- [1] New Normal, 20. sep. 2026: Iran/Ukraine Wars create energy crisis…
- [2] New Normal nyhedsbrevsarkiv: new-normal.com/newsletter
- [3] Yahoo Finance Brent-futures BZ=F (chart API, 24. sep. 2026)
- [4] Yahoo Finance WTI-futures CL=F (chart API, 24. sep. 2026)
- [5] Trading Economics, Brent: brent-crude-oil
- [6] Trading Economics, WTI: crude-oil
- [7] EIA WPSR table1.csv, uge sluttet 18. sep. 2026: ir.eia.gov/wpsr/table1.csv
- [8] EIA Weekly Petroleum Status Report: eia.gov/petroleum/supply/weekly
- [10] FX Leaders, 20. sep. 2026: Crude Oil Prices Slide as Hormuz Traffic Rebounds
- [11] X-søgning, olie/Hormuz/Brent, 21.–24. sep. 2026
- [12] Paul Hodges på X: @paulhodges1
- [13] EIA Cushing weekly stocks: W_EPC0_SAX_YCUOK_MBBL
- [14] Reuters, 23. sep. 2026: Shipping traffic via Strait of Hormuz stays below 10-day average